Încă o declarație devine obligatorie în România: declarația SAF-T
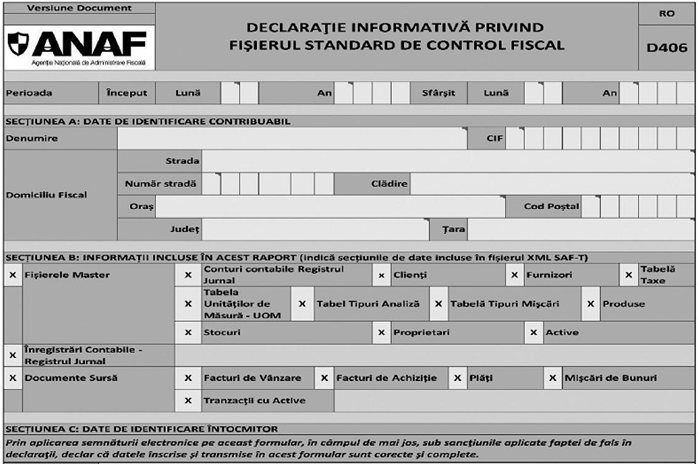
FISCALITATE. Începând cu 1 ianuarie 2025, toți cetățenii din România vor fi obligați să depună declarația SAF-T (Standard Audit File for Tax), o măsură menită să simplifice transferul datelor contabile și fiscale și să reducă evaziunea fiscală. Această schimbare vine în urma extinderii obligației de depunere a declarației, care a fost inițial implementată în faze pentru companiile mari și mijlocii.
Ce este declarația SAF-T?
Declarația SAF-T este un standard internațional care permite companiilor să transmită datele lor contabile și fiscale într-un format standardizat. Introducerea acestei declarații în România a început în 2022, când a devenit obligatorie pentru companiile mari. De la 1 ianuarie 2023, și firmele mijlocii au fost incluse în acest sistem. Începând din 2025, toți agenții economici, indiferent de dimensiune sau istoric, vor fi nevoiți să depună acest document.
Declarația poate fi generată utilizând programe de contabilitate și conține extrase de cont automate, care sunt exportate într-un format standard. În cadrul unui control fiscal, inspectorii ANAF pot accesa datele companiilor de la distanță, îmbunătățind astfel eficiența verificărilor fiscale.
Excepții de la depunerea declarației
Există anumite excepții de la obligația de a depune declarația SAF-T, cum ar fi:
Persoanele fizice autorizate
Întreprinderile individuale
Întreprinderile familiale
Asociațiile familiale
Societățile profesionale de avocați cu răspundere limitată
Cabinetele individuale de avocați și notariale
Cabinetele medicale individuale
Societățile profesionale de practicieni în insolvență
Întreprinderile profesionale unipersonale cu răspundere limitată
Instituțiile publice și autoritățile administrative care utilizează informații clasificate
Costurile și modalitatea de depunere a declarației
Depunerea declarației SAF-T va implica costuri semnificative pentru companii. Firmele mari și mijlocii, de exemplu, vor avea cheltuieli minime de 3.000 de euro, iar în funcție de dimensiunea firmei, aceste costuri pot crește semnificativ.
Pentru a facilita această tranziție, autoritățile au instituit perioade de grație pentru prima depunere a declarației: dacă o companie trebuie să depună declarația în ianuarie, nu va fi sancționată până în luna iunie. Aceasta regulă se aplică și la următoarele raportări, cu perioade de grație de cinci, patru și respectiv trei luni.
Termenele de raportare pentru 2024
Pentru 2024, termenele de raportare pentru declarația SAF-T sunt următoarele:
Ianuarie: până la 29 februarie
Februarie: până la 1 aprilie
Martie: până la 30 aprilie
Aprilie: până la 31 mai
Mai: până la 1 iulie
Iunie: până la 31 iulie
Iulie: până la 2 septembrie
August: până la 30 septembrie
În concluzie, implementarea declarației SAF-T este un pas important în modernizarea sistemului fiscal din România, având scopul de a crește transparența și de a combate evaziunea fiscală. Este esențial ca toate companiile să fie pregătite pentru această schimbare și să respecte noile obligații legale pentru a evita eventuale sancțiuni.